
Un investissement locatif à Ajaccio en 2026 peut-il encore être rentable ? En effet, la question mérite une réponse chiffrée, et non un slogan. D’un côté, la ville compte une majorité de ménages locataires et une demande de logement soutenue toute l’année. De l’autre, les prix d’achat sont élevés, et le rendement brut moyen tourne autour de 3,8 % selon les estimations disponibles. Entre ces deux constats, la réussite d’un projet dépend du choix du bien, du quartier, du mode de location et du montage fiscal.
Ainsi, ce dossier vous donne les clés pour décider en connaissance de cause : prix et loyers sourcés, analyse des neuf quartiers sous l’angle de l’investisseur, méthode de calcul du rendement et du cash-flow, simulations détaillées, règles de la location meublée et saisonnière, fiscalité applicable en 2026 et simulateur de rentabilité. Par ailleurs, les simulations sont présentées comme telles : ce sont des outils d’aide à la décision, pas des promesses de rendement.
Sources : Meilleurs Agents (estimations au 1er octobre 2026), Observatoire Crédit Logement/CSA (septembre 2026, hors assurance), Assemblée de Corse. Rendement brut : calcul STG Immobilier (loyer annuel ÷ prix).
1. Pourquoi investir dans l’immobilier locatif à Ajaccio en 2026 ?
Ajaccio est la ville la plus peuplée de Corse, avec environ 75 300 habitants et un peu plus de 33 000 logements selon les données locales publiées par Meilleurs Agents. Pour un investisseur, en particulier, une donnée ressort immédiatement : 51,4 % des ménages ajacciens sont locataires de leur résidence principale, contre 44,7 % de propriétaires occupants. La location n’est donc pas un marché de niche, mais le mode de logement majoritaire de la ville.
Une demande locative de résidence principale
Cette demande repose en outre sur des fondamentaux durables. Ajaccio concentre notamment une large part de l’emploi administratif et tertiaire de la Corse-du-Sud, les services de santé avec le nouvel hôpital de la Miséricorde ouvert au Stiletto en 2023, les établissements scolaires et de nombreux commerces. Ainsi, les fonctionnaires mutés, les soignants, les jeunes actifs et les étudiants constituent une clientèle de locataires qui se renouvelle chaque année. Par ailleurs, l’accès à la propriété reste difficile pour une partie des ménages locaux, compte tenu du niveau des prix : c’est d’ailleurs l’une des raisons pour lesquelles la municipalité a engagé une politique de régulation des meublés de tourisme.
Des transports qui évoluent
Par ailleurs, l’accessibilité de certains quartiers s’est améliorée ces dernières années. Ainsi, le téléporté Angelo relie désormais le secteur de Saint-Joseph à Mezzavia en desservant le Stiletto, en une douzaine de minutes. Le réseau de bus Muvitarra compte une dizaine de lignes régulières, et une navette ferroviaire relie Ajaccio à Mezzana en desservant notamment les haltes des Salines et du Ricanto. Pour un investisseur, la proximité d’une ligne de transport efficace est un argument de location, en particulier auprès des étudiants et des actifs sans voiture.
Un marché tendu, mais des rendements modérés
Il faut cependant être lucide. Le prix moyen des appartements est estimé à 4 918 €/m² au 1er octobre 2026, pour un loyer moyen de 15,5 €/m² par mois. Le rapport entre les deux donne donc un rendement brut théorique d’environ 3,8 %, avant toute charge. Ajaccio n’est donc pas un marché de rendement élevé : c’est un marché patrimonial, où la valeur des biens repose sur la rareté du foncier, l’attractivité du littoral et la profondeur de la demande. Investir à Ajaccio, c’est d’abord faire un choix de qualité d’emplacement et de solidité du bien, plutôt qu’une course au rendement.
Un cadre réglementaire plus strict
Enfin, le cadre a changé. Depuis le 1er mai 2025, la ville impose un numéro d’enregistrement et une autorisation préalable de changement d’usage pour les meublés de tourisme. De plus, la fiscalité de la location meublée de courte durée a été durcie par la loi Le Meur, et le diagnostic de performance énergétique conditionne désormais la possibilité de louer. Ces règles ne ferment toutefois pas la porte à l’investissement, mais elles imposent de bâtir son projet sur la location de longue durée ou sur une stratégie saisonnière parfaitement conforme. Nous les détaillons plus bas.
Qui sont les locataires à Ajaccio ?
Connaître sa future clientèle aide à choisir le bon bien. À Ajaccio, on distingue plusieurs profils de locataires. D’abord, les fonctionnaires et les agents des collectivités arrivent souvent par mutation et cherchent un logement rapidement, de préférence proche du centre ou des grands axes. Les personnels de santé, ensuite, sont nombreux depuis l’ouverture du nouvel hôpital au Stiletto. Les étudiants et les apprentis, quant à eux, recherchent surtout des studios et des deux-pièces, bien desservis et proches des commerces.
Viennent enfin les familles, qui louent faute de pouvoir acheter au prix du marché. Elles privilégient les trois et quatre-pièces, avec un stationnement et une école à proximité. Toutefois, ces profils n’ont pas les mêmes attentes. Un jeune actif acceptera un petit logement en centre-ville, alors qu’une famille préférera un appartement plus grand dans un quartier résidentiel. De même, la durée d’occupation varie : une famille reste souvent plusieurs années, tandis qu’un étudiant change de logement plus souvent. Par conséquent, le choix de la surface, du quartier et du mode de location doit découler du profil de locataire visé, et non l’inverse.
En résumé, Ajaccio offre une demande locative réelle, une ville qui investit dans ses transports et ses équipements, et un marché immobilier dont la valeur s’est historiquement bien tenue. En contrepartie, les rendements sont modestes et les règles plus exigeantes qu’il y a quelques années. C’est précisément pour cela qu’un investissement doit se préparer chiffres en main.
2. Quel est le prix de l’immobilier à Ajaccio ?
Les chiffres de ce dossier proviennent des estimations de Meilleurs Agents au 1er octobre 2026. Ce sont toutefois des estimations statistiques, exprimées en net vendeur, et non des prix de vente constatés chez le notaire. Elles permettent de comparer les secteurs entre eux, mais pas de fixer le prix d’un bien précis. Pour une analyse détaillée des sources et des évolutions, consultez notre article sur les prix immobiliers à Ajaccio en 2026.
Prix moyens et loyers
À l’échelle de la ville, le prix moyen est estimé à 4 852 €/m² tous biens confondus, 4 918 €/m² pour les appartements et 4 312 €/m² pour les maisons. La fourchette des appartements va de 3 135 € à 6 735 €/m², celle des maisons de 1 891 € à 7 797 €/m². Côté location, ensuite, le loyer moyen est estimé à 15,5 €/m² par mois pour les appartements, 16,2 €/m² pour les maisons et 15,6 €/m² tous biens confondus.
Le tableau des prix par quartier
Le tableau ci-dessous reprend les prix moyens estimés des neuf quartiers d’Ajaccio, tous types de biens confondus, avec un budget théorique pour un logement de 70 m².
| Quartier | Prix moyen au m² | Budget pour 70 m² |
|---|---|---|
| Les Sanguinaires | 5 907 € | 413 490 € |
| Le Casone | 5 528 € | 386 960 € |
| Citadelle | 5 153 € | 360 710 € |
| La Viletta | 4 324 € | 302 680 € |
| Pietralba | 4 248 € | 297 360 € |
| Loretto | 4 077 € | 285 390 € |
| Les Salines | 3 858 € | 270 060 € |
| Les Cannes | 3 857 € | 269 990 € |
| Mezzavia | 3 718 € | 260 260 € |
Source : Meilleurs Agents, estimations au 1er octobre 2026, tous types de biens. Budgets hors frais d’acquisition et travaux.
Pourquoi on ne peut pas calculer un rendement par quartier
Il serait tentant de diviser le loyer moyen par le prix de chaque quartier pour obtenir un « rendement par quartier ». Ce calcul serait pourtant trompeur. D’abord, les prix par quartier portent sur tous les types de biens, alors que le loyer de 15,5 €/m² concerne les seuls appartements, à l’échelle de toute la commune. Ensuite, les fiches de quartier de Meilleurs Agents affichent pratiquement le même loyer au m² partout, ce qui signifie qu’elles ne reflètent pas de différence locale de loyer. Combiner ces deux séries reviendrait donc à fabriquer un rendement artificiellement plus élevé dans les quartiers bon marché. Pour un vrai calcul, il faut des prix et des loyers relevés sur des appartements comparables, de même typologie et dans le même secteur.
La taille du bien change tout
Les prix au m² varient aussi selon la surface. Par exemple, selon les prix médians publiés par PAP au 1er octobre 2026, un studio d’environ 29 m² se négocie autour de 143 500 €, un deux-pièces de 47 m² autour de 198 300 € et un trois-pièces de 70 m² autour de 237 500 €. Rapportés à la surface, cela représente ainsi environ 4 950 €/m² pour le studio contre 3 390 €/m² pour le trois-pièces. Les petites surfaces sont plus chères à l’achat au m², mais elles se louent aussi plus cher au m² : c’est tout l’enjeu de l’arbitrage entre studio, deux-pièces et trois-pièces.
3. Quels quartiers d’Ajaccio privilégier pour un investissement locatif ?
Il n’existe pas de meilleur quartier pour investir à Ajaccio dans l’absolu. En effet, chaque secteur présente un profil de prix, de locataires et de risques. Les analyses ci-dessous adoptent donc le point de vue de l’investisseur. Pour une présentation plus complète des cadres de vie, consultez notre guide où acheter à Ajaccio en 2026.
| Quartier | Prix moyen au m² | Biens adaptés à la location | Rendement estimé |
|---|---|---|---|
| Les Sanguinaires | 5 907 € | Appartements avec vue, résidences | Données insuffisantes |
| Le Casone | 5 528 € | Trois et quatre-pièces familiaux | Données insuffisantes |
| Citadelle | 5 153 € | Studios et deux-pièces | Données insuffisantes |
| La Viletta | 4 324 € | Biens à rénover, grands logements | Données insuffisantes |
| Pietralba | 4 248 € | Deux et trois-pièces en résidence | Données insuffisantes |
| Loretto | 4 077 € | Trois et quatre-pièces | Données insuffisantes |
| Les Salines | 3 858 € | Trois et quatre-pièces en copropriété | Données insuffisantes |
| Les Cannes | 3 857 € | Trois-pièces en copropriété | Données insuffisantes |
| Mezzavia | 3 718 € | Appartements récents, maisons | Données insuffisantes |
Prix : Meilleurs Agents, 1er octobre 2026. « Données insuffisantes » : aucune source publique ne fournit de loyers par quartier pour des biens comparables. Une simulation personnalisée est possible sur demande.
Les Sanguinaires : un placement patrimonial
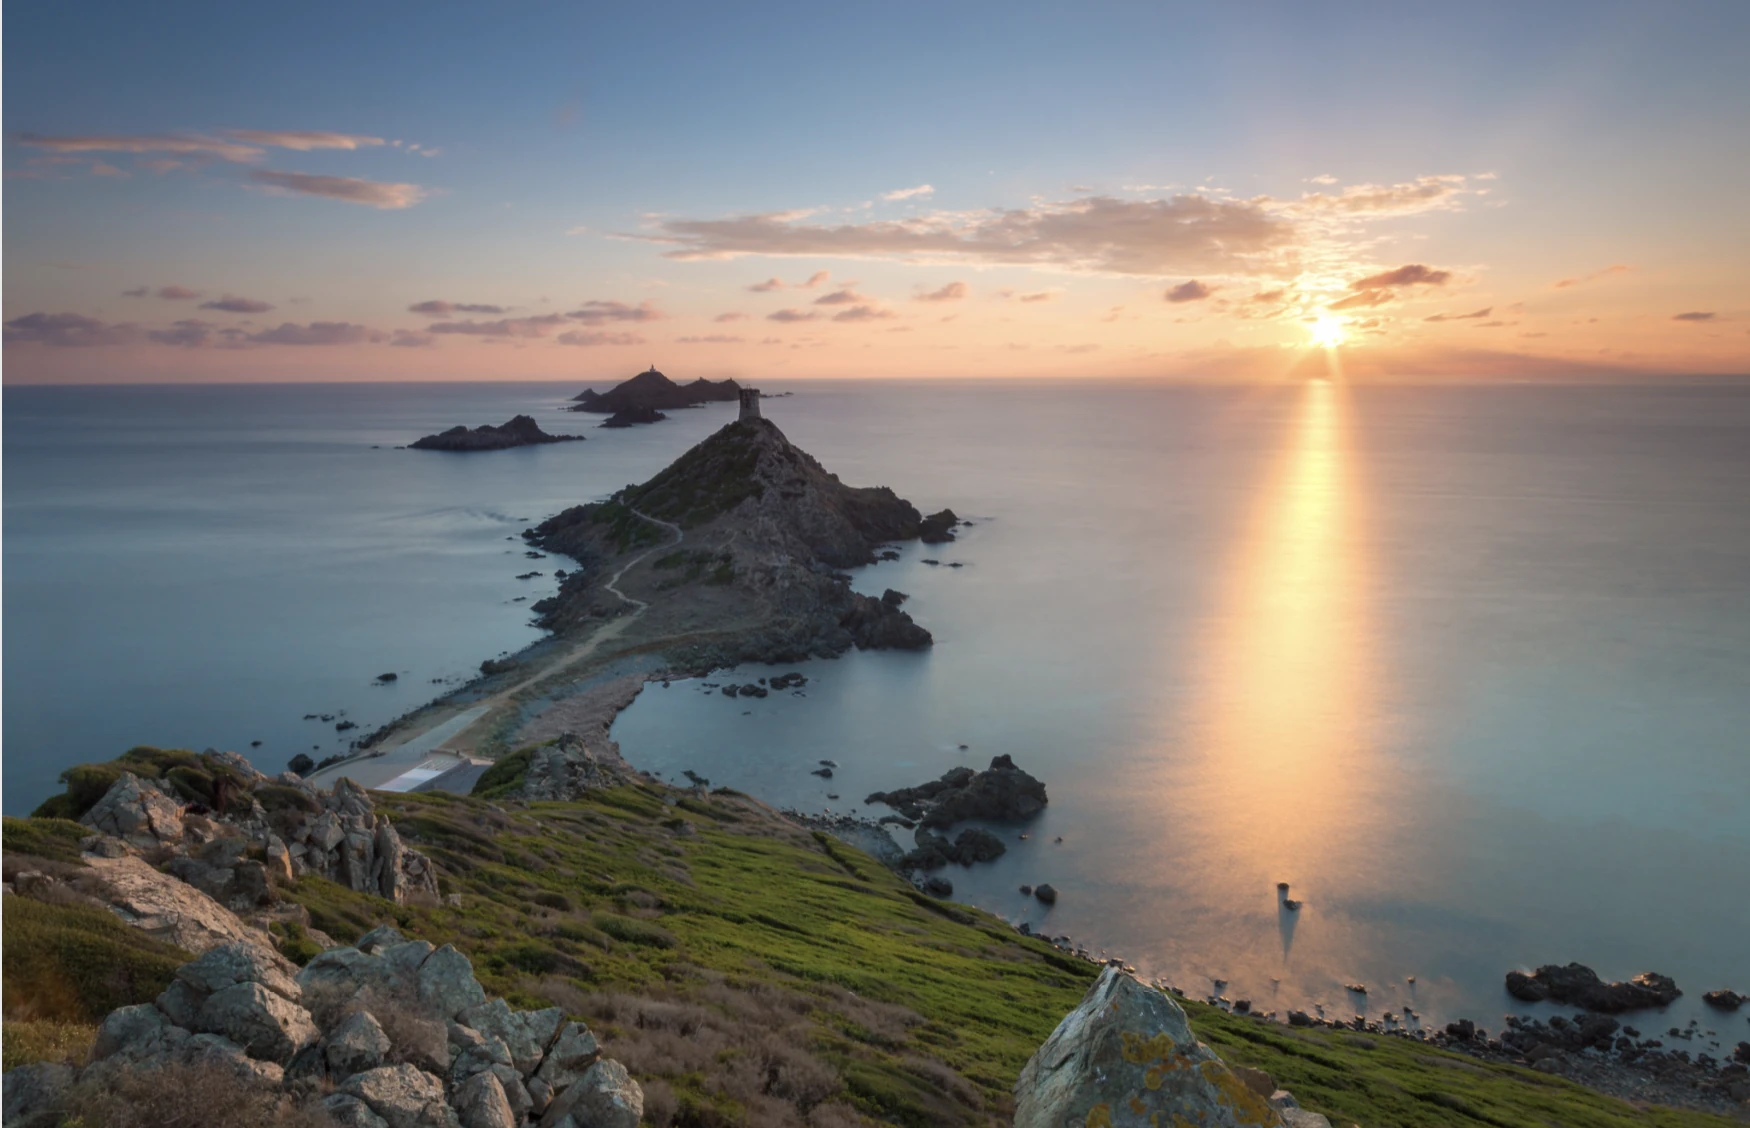
Le littoral ouest est le secteur le plus cher de la ville, à 5 907 €/m² en moyenne. Près d’un tiers des logements y sont des résidences secondaires, ce qui en fait un marché tourné vers les acquéreurs venus de l’extérieur. Pour un investisseur, l’intérêt est surtout patrimonial : la vue et la rareté soutiennent la valeur des biens. En location longue durée, toutefois, le prix d’achat élevé pèse sur le rendement. En location saisonnière, l’attrait balnéaire est réel, mais le cadre réglementaire impose l’enregistrement et l’autorisation de changement d’usage. Ce secteur convient surtout à un investisseur qui privilégie la valeur de long terme à la rentabilité immédiate.
Le Casone : la demande familiale du centre
Avec 5 528 €/m², le Casone attire les familles qui veulent vivre en ville. Les propriétaires occupants y sont majoritaires (59,8 %), mais les grands logements bien situés trouvent facilement des locataires. Le prix d’entrée est toutefois élevé, et la sélection doit porter sur la copropriété (ascenseur, charges, travaux votés) et sur le stationnement. C’est donc un quartier adapté à une location de longue durée à une clientèle familiale ou de cadres, avec un risque de vacance limité si le bien est de qualité.
Citadelle : la cible des petites surfaces
Le centre historique, à 5 153 €/m², compte davantage de petites surfaces que la moyenne : 22,6 % des résidences principales sont des un ou deux-pièces. C’est le terrain naturel du studio et du deux-pièces, recherchés par les étudiants, les jeunes actifs et les personnes sans voiture. La localisation est en outre un atout fort, tout comme la proximité de la gare et du port. En revanche, l’immobilier ancien impose une vigilance particulière sur l’état des immeubles, l’isolation et le DPE, qui conditionne la possibilité de louer. Un bien classé F ou G peut nécessiter des travaux importants avant toute mise en location.
La Viletta : la valeur ajoutée par les travaux
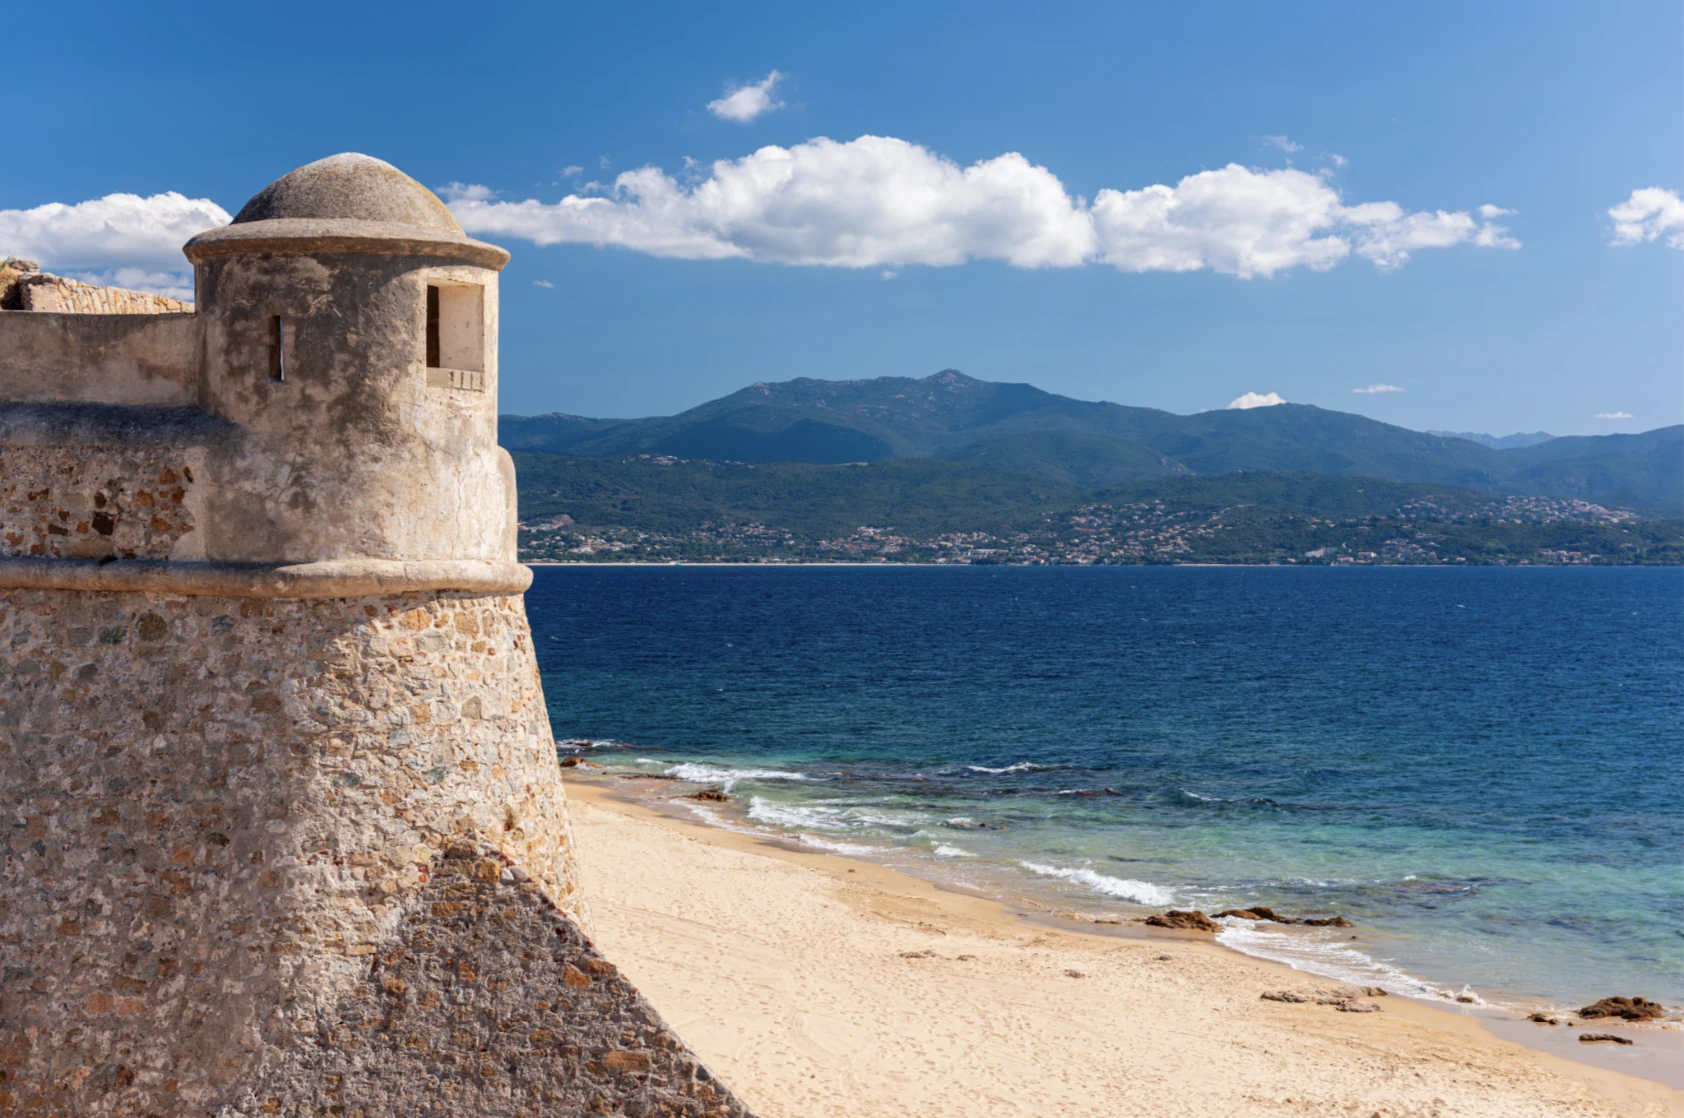
Estimée à 4 324 €/m², La Viletta offre un emplacement proche du centre à un prix inférieur de près de 11 % à la moyenne de la ville. Les locataires y sont légèrement majoritaires (53 %), et le parc compte de nombreux grands logements, mais aussi un taux de vacance supérieur à la moyenne (7,5 %). Ce dernier chiffre signale notamment des biens vieillissants, et donc des opportunités pour un investisseur prêt à rénover. Une rénovation énergétique bien menée peut d’ailleurs ouvrir droit au déficit foncier majoré en location nue, sous conditions.
Pietralba : un quartier résidentiel équilibré
À 4 248 €/m², Pietralba est un quartier résidentiel du nord-est, presque exclusivement composé de résidences principales (90,3 %). Par ailleurs, propriétaires et locataires y sont à parts égales. On y trouve des résidences récentes avec vue et des immeubles plus anciens. Pour la location de longue durée, les deux et trois-pièces en résidence correctement entretenue répondent à une demande de familles et d’actifs. La desserte en bus et le stationnement sont des critères à vérifier, car le quartier implique des déplacements vers le centre.
Loretto : des surfaces familiales
Loretto, à 4 077 €/m², est un secteur vaste et peu dense, avec une forte proportion de quatre-pièces (33,6 %). Les appartements y sont estimés à 3 966 €/m², nettement moins que les maisons, ce qui peut intéresser un investisseur en appartement familial. En revanche, la voiture y est souvent indispensable : un logement avec place de stationnement sera plus facile à louer.
Les Salines : des prix bas, une offre rare
Les Salines, à 3 858 €/m², font partie des quartiers prioritaires de la politique de la ville et bénéficient depuis 2009 d’un programme de rénovation urbaine commun avec Les Cannes. Le quartier est par ailleurs desservi par la halte ferroviaire des Salines. Les propriétaires occupants n’y représentent que 23,6 % des ménages, et une part importante des logements relève du parc social : l’offre à la vente y est donc limitée. Le prix d’entrée est bas, mais la qualité de la copropriété est déterminante, de même que l’exposition au risque d’inondation, qui explique qu’aucune démolition n’ait été prévue dans le programme de rénovation.
Les Cannes : un ticket d’entrée accessible
Les Cannes, à 3 857 €/m², offrent l’un des prix d’entrée les plus bas d’Ajaccio, avec un parc majoritairement collectif et des appartements estimés à 3 860 €/m² au 1er octobre 2026. De plus, les investissements publics se poursuivent dans le cadre du renouvellement urbain. Pour un investisseur, l’intérêt est de pouvoir viser une surface plus grande à budget égal. Les points à contrôler sont les mêmes qu’aux Salines : charges, travaux votés, état des parties communes, DPE et risque d’inondation.
Mezzavia : l’effet du téléporté
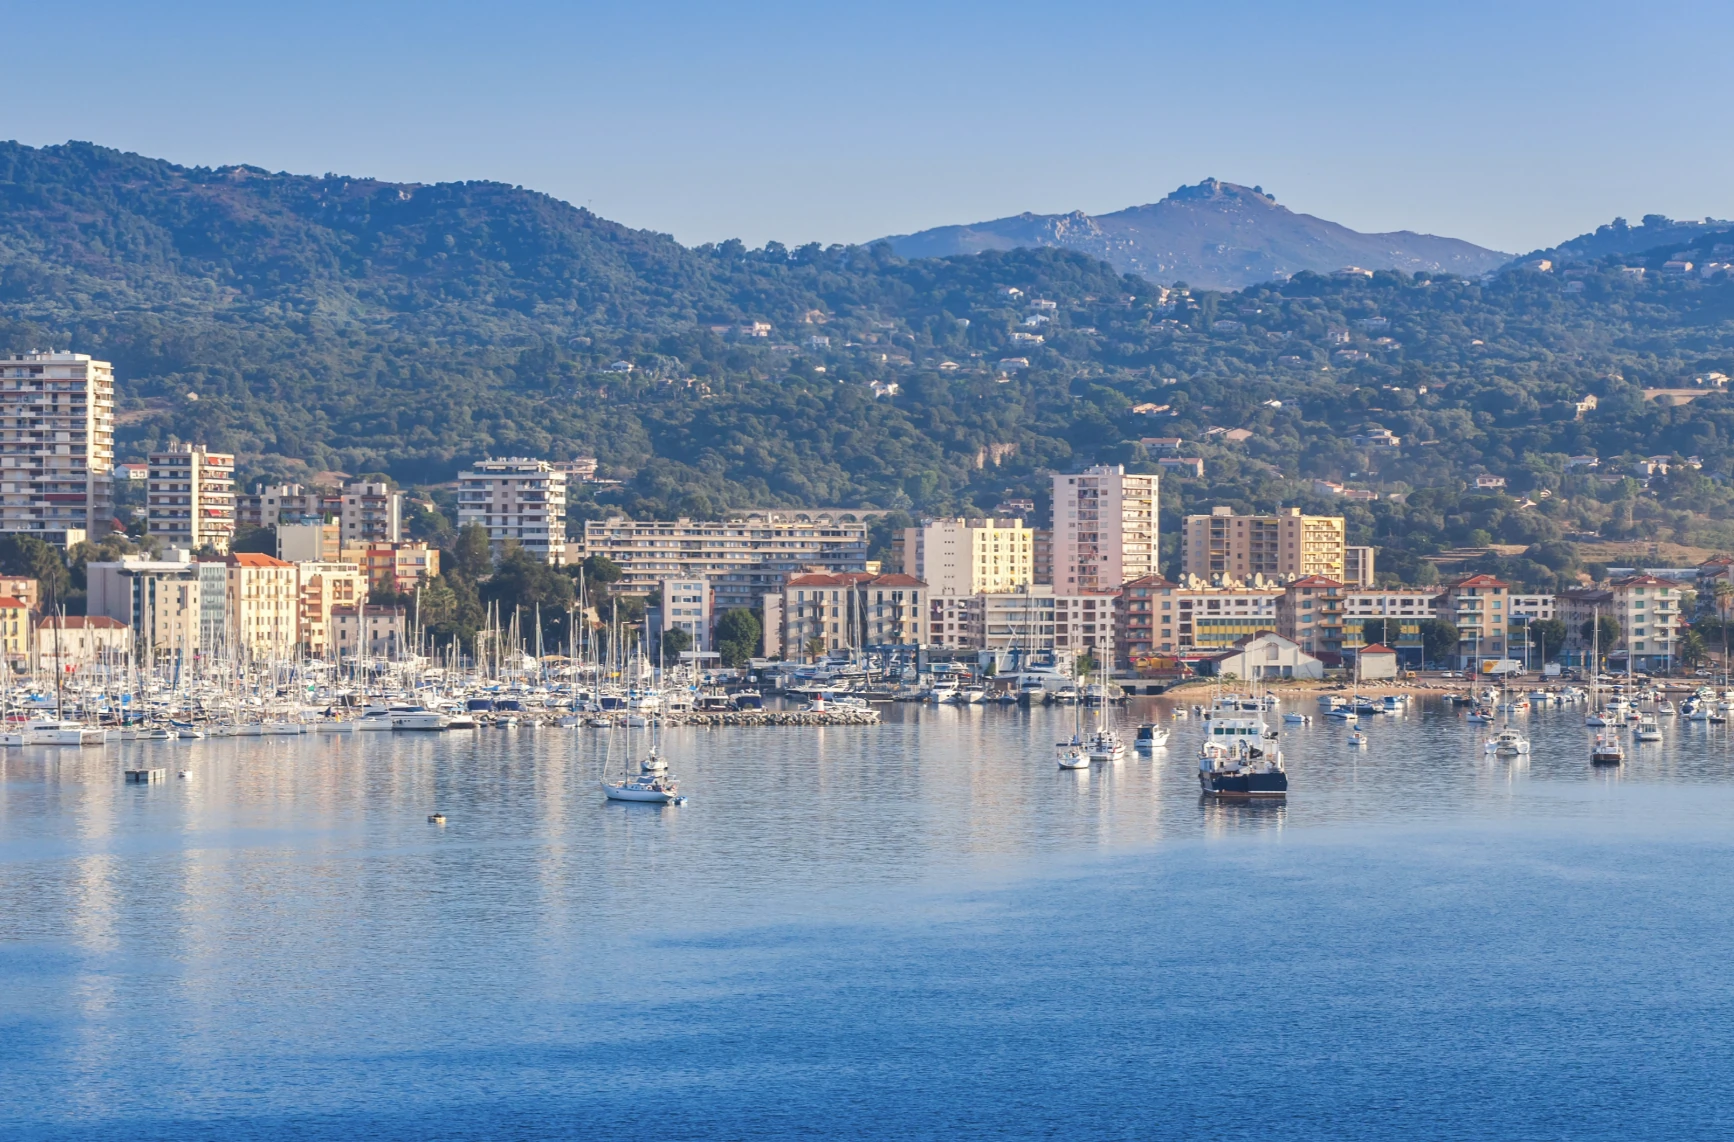
Mezzavia est le quartier le plus accessible du tableau, à 3 718 €/m² en moyenne. Attention toutefois : selon la fiche de juillet 2026, les appartements y sont estimés à 4 160 €/m², bien plus que les maisons. Le secteur réunit notamment zones commerciales, équipements sportifs et lotissements, et il est désormais relié au Stiletto et à l’hôpital par le téléporté. Cette nouvelle liaison peut renforcer l’intérêt locatif auprès des personnels de santé et des actifs travaillant au nord de la ville. Il faut néanmoins tester les trajets aux heures de pointe et vérifier la proximité réelle de la station.
Conseil STG Immobilier
Avant d’investir dans un quartier, relevez les loyers des annonces comparables (même surface, même étage, même standing) et confrontez-les à un professionnel local. Un rendement se calcule bien par bien, jamais à partir d’une moyenne de quartier.
Comment comparer les quartiers sans données de loyer fiables ?
Faute de loyers publics par quartier, l’investisseur doit construire sa propre grille d’analyse. La première étape consiste à relever une dizaine d’annonces de location comparables au bien visé : même nombre de pièces, surface proche, état équivalent. Il faut ensuite écarter les annonces restées en ligne trop longtemps, car leur loyer est probablement surévalué. En pratique, la médiane des annonces récentes donne un ordre de grandeur plus fiable que la moyenne.
La deuxième étape porte sur la qualité de la demande. Combien de temps les biens comparables restent-ils à louer ? Les agences locales constatent-elles beaucoup de candidats par logement ? Ces informations qualitatives comptent autant que les chiffres. Enfin, il faut tenir compte des projets à venir : rénovation urbaine, nouvelle ligne de transport, équipement public. Un quartier en transformation peut gagner en attractivité, mais rien ne le garantit. Ainsi, plutôt que de chercher « le » meilleur quartier, mieux vaut comparer deux ou trois biens précis, dans des secteurs différents, avec la même méthode de calcul.
4. Quel rendement pour un investissement locatif à Ajaccio en 2026 ?
Pour illustrer les ordres de grandeur, prenons trois appartements fictifs de 40, 50 et 70 m², achetés au prix moyen de 4 918 €/m² et loués au loyer moyen de 15,5 €/m² par mois.
| Surface | Prix d’achat | Loyer mensuel | Loyer annuel | Rendement brut | Brut frais inclus |
|---|---|---|---|---|---|
| 40 m² | 196 720 € | 620 € | 7 440 € | 3,78 % | 3,52 % |
| 50 m² | 245 900 € | 775 € | 9 300 € | 3,78 % | 3,52 % |
| 70 m² | 344 260 € | 1 085 € | 13 020 € | 3,78 % | 3,52 % |
Calculs STG Immobilier à partir des estimations Meilleurs Agents au 1er octobre 2026 (4 918 €/m² et 15,5 €/m²/mois). « Brut frais inclus » : hypothèse de frais d’acquisition égaux à 7,5 % du prix.
Un rendement identique, par construction
Les trois simulations affichent ainsi le même rendement brut de 3,78 %. Ce n’est pas une observation du marché : c’est un résultat mathématique, puisque les trois cas reposent sur les mêmes prix et loyers moyens au m². Dans la réalité, un studio se paie plus cher au m² qu’un trois-pièces, mais il se loue aussi plus cher au m². Selon les biens, le rendement réel d’une petite surface peut donc être supérieur ou inférieur à celui d’un grand logement. Seuls des prix et des loyers relevés sur des biens comparables permettent de le dire.
Du rendement brut au rendement net
Le rendement brut est un point de départ commode, mais il ignore l’essentiel des coûts. En intégrant les frais d’acquisition, il descend déjà à 3,52 % dans notre exemple. Il faut ensuite retrancher la vacance locative, la taxe foncière, les charges de copropriété non récupérables, l’assurance, la gestion et l’entretien. Le rendement net avant impôt se situe alors souvent nettement plus bas. Enfin, la fiscalité et le coût du crédit déterminent le résultat final pour l’investisseur.
Comment estimer le loyer réel d’un bien ?
Le loyer moyen de 15,5 €/m² est une référence utile, mais il ne s’applique jamais tel quel à un logement précis. En effet, plusieurs critères font varier le loyer d’un bien à l’autre. L’étage et la présence d’un ascenseur, d’abord, pèsent fortement dans les immeubles anciens. Un balcon, une terrasse ou une vue dégagée permettent ensuite de demander davantage. Le stationnement, enfin, est souvent décisif à Ajaccio, où se garer reste difficile dans de nombreux quartiers.
À l’inverse, un logement sombre, bruyant ou mal isolé se loue moins cher et plus lentement. Le DPE joue aussi un rôle croissant : les locataires regardent désormais la classe énergétique, car elle annonce le montant des factures. Pour estimer un loyer réaliste, il est donc préférable de partir des annonces comparables, puis d’ajuster selon ces critères. Mieux vaut retenir une hypothèse légèrement prudente : un loyer surestimé de 50 € par mois représente 600 € par an, soit environ 0,25 point de rendement brut sur un bien de 245 900 €.
5. Comment calculer la rentabilité réelle d’un appartement ?
Les formules à connaître
- D’abord, le rendement brut : (loyer annuel hors charges ÷ prix d’acquisition) × 100.
- Ensuite, le rendement brut frais inclus : (loyer annuel hors charges ÷ coût total d’acquisition) × 100, le coût total incluant le prix, les frais d’acquisition et les travaux.
- Enfin, le rendement net avant fiscalité : ((loyers effectivement encaissés − charges supportées par le propriétaire) ÷ coût total d’acquisition) × 100.
Les loyers effectivement encaissés tiennent compte de la vacance : un mois sans locataire par an réduit les loyers de 1/12. Les charges supportées par le propriétaire comprennent la taxe foncière, les charges de copropriété non récupérables, l’assurance propriétaire non occupant, les frais de gestion et l’entretien.
Rendement, cash-flow et rentabilité des fonds propres
D’abord, le rendement net mesure la performance du bien, indépendamment de son financement. Le cash-flow, lui, mesure ce qui reste chaque mois dans votre poche : loyers encaissés, moins les charges, moins la mensualité de crédit. Ainsi, un bien peut avoir un rendement correct et un cash-flow négatif, si le crédit est long, important ou cher. Enfin, la rentabilité des fonds propres rapporte le gain total (cash-flow, remboursement du capital emprunté, éventuelle évolution de la valeur du bien) à l’apport réellement investi. C’est l’indicateur de l’effet de levier, mais il repose sur des hypothèses de valeur future qu’il faut manier avec prudence.
Trois scénarios pour un appartement de 50 m²
Pour rendre ces notions concrètes, voici trois scénarios pour un appartement de 50 m² acheté 245 900 €, financé par un crédit de 245 900 € sur 20 ans, l’apport couvrant les frais et les travaux. En revanche, toutes les valeurs autres que le prix et le loyer central sont des hypothèses : elles ne constituent pas des données constatées et doivent être remplacées par les chiffres réels de votre projet.
| Poste | Prudent | Central | Favorable |
|---|---|---|---|
| Frais d’acquisition (hypothèse) | 8 % soit 19 672 € | 7,5 % soit 18 443 € | 7 % soit 17 213 € |
| Travaux | 15 000 € | 5 000 € | 0 € |
| Coût total | 280 572 € | 269 343 € | 263 113 € |
| Loyer mensuel | 700 € | 775 € | 820 € |
| Vacance locative | 2 mois/an | 1 mois/an | 0,5 mois/an |
| Loyers encaissés | 7 000 € | 8 525 € | 9 430 € |
| Taxe foncière (hypothèse) | 1 300 € | 1 000 € | 800 € |
| Charges non récupérables et entretien | 1 700 € | 1 100 € | 700 € |
| Assurance propriétaire non occupant | 200 € | 150 € | 120 € |
| Gestion locative | 9,4 % soit 658 € | 7,2 % soit 614 € | Gestion directe, 0 € |
| Taux du crédit (20 ans) | 3,90 % | 3,40 % | 3,00 % |
| Mensualité (hors assurance) | 1 477 € | 1 414 € | 1 364 € |
| Rendement brut | 3,42 % | 3,78 % | 4,00 % |
| Rendement net avant impôt | 1,12 % | 2,10 % | 2,97 % |
| Cash-flow mensuel avant impôt | −1 215 € | −942 € | −713 € |
Hypothèses : STG Immobilier. Prix et loyer central : Meilleurs Agents, 1er octobre 2026. Honoraires de gestion : barème STG Immobilier (7,2 % TTC sans garantie loyers impayés, 9,4 % TTC avec garantie, loyers inférieurs à 1 500 €). Taux central : taux moyen Observatoire Crédit Logement/CSA de septembre 2026 (3,40 % hors assurance) ; taux prudent et favorable : hypothèses. Taxe foncière, charges et assurance : hypothèses à remplacer par les montants réels.
Ce que montrent ces scénarios
Premier enseignement : le rendement net avant impôt varie du simple au presque triple selon les hypothèses, de 1,12 % à 2,97 %. Les postes qui pèsent le plus sont notamment la vacance, les travaux et la taxe foncière. Deuxième enseignement : avec un financement à 100 % du prix sur 20 ans, le cash-flow est négatif dans les trois scénarios, de −713 € à −1 215 € par mois avant impôt. Autrement dit, l’investisseur doit compléter chaque mois le remboursement du crédit par son épargne. Toutefois, ce n’est pas forcément un mauvais investissement : une partie de la mensualité rembourse du capital, donc constitue un patrimoine. Mais cela doit être prévu dans le budget du foyer.
Pour améliorer le cash-flow, plusieurs leviers existent : un apport plus important, une durée de crédit plus longue, un prix d’achat négocié, un bien nécessitant moins de travaux, ou un mode de location plus rémunérateur, comme la location meublée, sous réserve de ses contraintes. Le simulateur ci-dessous permet de tester ces leviers sur votre propre projet.
Le scénario central, étape par étape
Reprenons le scénario central pour montrer le raisonnement complet. Le coût total du projet s’élève à 269 343 € : 245 900 € de prix, 18 443 € de frais d’acquisition et 5 000 € de travaux. Le loyer de 775 € par mois représente 9 300 € par an. Avec un mois de vacance, les loyers réellement encaissés tombent à 8 525 €.
On retire ensuite les charges du propriétaire. La taxe foncière est estimée à 1 000 €, les charges non récupérables et l’entretien à 1 100 €, l’assurance à 150 € et la gestion à 614 €. Au total, 2 864 € de charges annuelles. Le résultat d’exploitation atteint donc 5 661 € par an, soit un rendement net avant impôt de 2,10 % du coût total.
Reste le financement. La mensualité d’un prêt de 245 900 € sur 20 ans à 3,40 % s’élève à environ 1 414 € hors assurance, soit près de 16 960 € par an. En comparant ce montant aux 5 661 € de résultat, on obtient un cash-flow de −11 301 € par an, soit −942 € par mois avant impôt.
Un cash-flow négatif n’est pas forcément un échec
Ce chiffre peut sembler décourageant. Pourtant, il faut regarder ce que finance cet effort d’épargne. Dans notre exemple, la première année, environ 8 225 € de la mensualité correspondent aux intérêts et 8 737 € au remboursement du capital. Autrement dit, une part importante de l’effort mensuel se transforme en patrimoine. Cette part augmente d’ailleurs chaque année, à mesure que le capital restant dû diminue.
Néanmoins, cet argument a ses limites. D’une part, sur 20 ans, le coût total des intérêts atteint environ 93 300 € hors assurance. D’autre part, la valeur du bien à la revente n’est pas garantie. Un investissement à cash-flow négatif est donc surtout une stratégie d’épargne contrainte à long terme, adaptée aux foyers disposant de revenus stables et d’une capacité d’effort mensuelle confortable.
Les leviers chiffrés pour améliorer le cash-flow
Toujours sur le scénario central, quelques ajustements changent sensiblement le résultat. Allonger le prêt à 25 ans ramène la mensualité à environ 1 218 € et le cash-flow à près de −746 € par mois, au prix d’un coût du crédit plus élevé. De même, un apport supplémentaire de 50 000 € réduit l’emprunt à 195 900 € : la mensualité passe alors à 1 126 € et le cash-flow à environ −654 € par mois. Enfin, chaque tranche de 10 000 € négociée sur le prix réduit la mensualité d’environ 57 €. Ces calculs restent indicatifs : testez vos propres hypothèses dans le simulateur ci-dessous.
6. Simulateur de rendement locatif
Simulateur de rendement locatif
Les valeurs pré-remplies correspondent au scénario central présenté plus haut (appartement de 50 m²). Ce sont des hypothèses d’exemple : remplacez-les par les chiffres de votre projet. Les calculs se font dans votre navigateur, aucune donnée n’est envoyée.
Rendement brut = loyer annuel ÷ prix d’achat. Rendement net avant impôt = (loyers encaissés − charges, taxe foncière, assurance et gestion) ÷ coût total. Mensualité calculée à taux fixe, hors assurance emprunteur et frais de garantie. Le cash-flow ne tient pas compte de la fiscalité, qui dépend de votre situation personnelle. Outil d’aide à la décision, sans valeur de garantie.
Faites étudier votre projet d'investissement locatif
Un conseiller STG Immobilier peut vous aider à confronter votre simulation aux prix et aux loyers réels des biens disponibles.
7. Location nue, meublée ou saisonnière : quelle stratégie choisir ?
La location nue : la stabilité
La location nue, ou location vide, repose sur un bail de trois ans lorsque le bailleur est une personne physique, reconduit tacitement. Elle attire ainsi des locataires installés pour la durée, souvent des familles, et limite la rotation. Les revenus sont imposés dans la catégorie des revenus fonciers. C'est aussi la formule la plus simple à gérer, et celle qui ouvre droit au déficit foncier en cas de travaux. En contrepartie, les loyers sont en général un peu inférieurs à ceux d'un logement meublé, et la fiscalité est moins favorable que celle de la location meublée au régime réel.
La location meublée : plus de rendement, plus de gestion
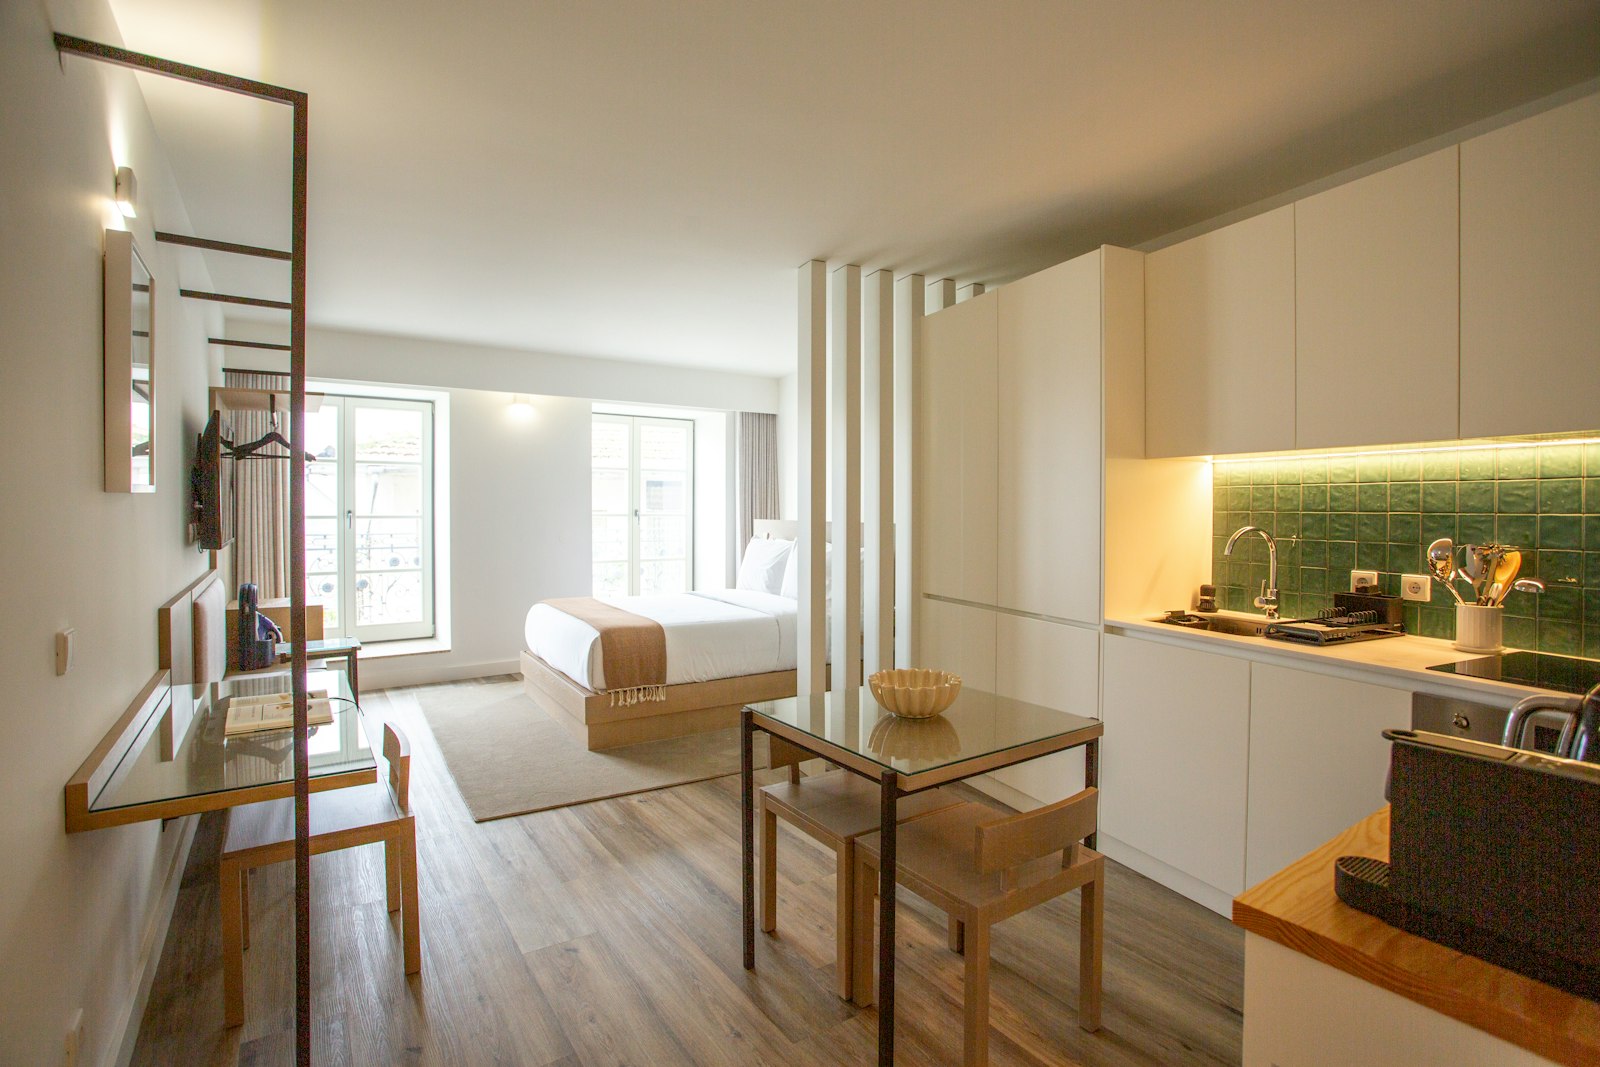
La location meublée de longue durée repose sur un bail d'un an, ou de neuf mois pour un étudiant. Le logement doit alors être équipé d'un mobilier minimal permettant au locataire d'y vivre immédiatement. Elle convient particulièrement aux petites surfaces, recherchées par les étudiants, les jeunes actifs et les personnels en mobilité. Les loyers sont en général plus élevés qu'en location nue, et les revenus relèvent des bénéfices industriels et commerciaux, avec le statut de loueur en meublé non professionnel (LMNP). En contrepartie, la rotation est plus forte, le mobilier doit être entretenu et renouvelé, et la gestion est plus exigeante.
La location saisonnière : un cadre désormais strict à Ajaccio
La location de courte durée à une clientèle touristique peut sembler attractive dans une ville balnéaire. Elle est pourtant de plus en plus encadrée. Depuis le 1er mai 2025, la Ville d'Ajaccio impose à tout meublé de tourisme un enregistrement via un téléservice, qui délivre un numéro unique à faire figurer sur toutes les annonces et les contrats. Cet enregistrement est en outre conditionné à une autorisation préalable de changement d'usage, que la mairie qualifie de personnelle, temporaire et incessible. Pour une résidence principale, la location saisonnière reste limitée à 120 jours par an.
La municipalité est allée plus loin en juillet 2026 : les biens communaux vendus seront réservés à la résidence principale, et une servitude de résidence principale est à l'étude avec la communauté d'agglomération. Au niveau national, la loi Le Meur permet en outre aux communes d'abaisser à 90 jours la durée maximale de location d'une résidence principale, prévoit des amendes pouvant atteindre 10 000 € en cas de défaut d'enregistrement, et facilite l'interdiction des meublés de tourisme dans les copropriétés dont le règlement prévoit une destination d'habitation bourgeoise. Un DPE minimal est également exigé pour les nouveaux meublés de tourisme soumis à autorisation.
Conclusion pratique : il ne faut jamais acheter un bien en comptant sur une exploitation saisonnière sans avoir vérifié, avant de signer, le règlement de copropriété, la possibilité d'obtenir l'autorisation de changement d'usage et le DPE du logement. La fiscalité des meublés de tourisme non classés est par ailleurs devenue nettement moins favorable, comme nous le voyons ci-dessous.
Quel mode de location pour quel bien ?
Il n'existe pas de mode de location supérieur aux autres. Tout dépend du bien, de sa localisation et du temps que vous pouvez consacrer à la gestion. Un studio ou un deux-pièces proche du centre se prête bien à la location meublée de longue durée, car la clientèle d'étudiants et de jeunes actifs recherche des logements prêts à vivre. À l'inverse, un trois ou quatre-pièces dans un quartier résidentiel trouvera plus naturellement preneur en location nue, auprès de familles qui apportent leur propre mobilier et restent plus longtemps.
La location saisonnière, de son côté, ne concerne qu'un nombre limité de biens : logements bien situés, avec un règlement de copropriété compatible et une autorisation de changement d'usage obtenue. Elle demande en outre une gestion quasi quotidienne en saison et expose à une forte saisonnalité des revenus. En pratique, de nombreux investisseurs privilégient donc la location de longue durée, nue ou meublée, qui offre des revenus plus réguliers et une gestion plus simple. Surtout, elle répond au besoin de logement permanent, que la municipalité cherche à préserver.
8. Quelle fiscalité pour un investissement locatif à Ajaccio en 2026 ?
En pratique, la fiscalité est souvent ce qui fait la différence entre deux projets comparables. Les règles ci-dessous sont celles en vigueur à la date de rédaction, en octobre 2026, après la loi de finances pour 2026 (loi n° 2026-103 du 19 février 2026) et la loi de financement de la sécurité sociale pour 2026. Elles sont présentées à titre d'information et ne remplacent pas un conseil fiscal personnalisé.
La location nue : micro-foncier ou régime réel
Les loyers d'une location nue sont imposés dans la catégorie des revenus fonciers. Lorsque ces revenus ne dépassent pas 15 000 € par an, le régime du micro-foncier s'applique de plein droit, avec un abattement forfaitaire de 30 % censé couvrir les charges. Au-delà, ou sur option, le régime réel permet en revanche de déduire les charges effectivement payées : intérêts d'emprunt, taxe foncière, charges de copropriété non récupérables, assurance, frais de gestion et travaux d'entretien ou d'amélioration.
Au régime réel, lorsque les charges dépassent les loyers, le déficit foncier s'impute sur le revenu global dans la limite de 10 700 € par an, hors intérêts d'emprunt ; le surplus se reporte sur les revenus fonciers des dix années suivantes. Le bien doit alors rester loué jusqu'au 31 décembre de la troisième année suivant l'imputation. Ce plafond est doublé à 21 400 € pour les travaux de rénovation énergétique qui font passer un logement d'une classe E, F ou G à une classe A, B, C ou D ; cette mesure, initialement prévue jusqu'à fin 2025, a été prolongée jusqu'au 31 décembre 2027.
La location meublée non professionnelle (LMNP)
Les loyers d'une location meublée relèvent quant à eux des bénéfices industriels et commerciaux. Au régime micro-BIC, un abattement forfaitaire s'applique. Pour les revenus 2025 déclarés en 2026, le seuil est de 77 700 € avec un abattement de 50 % pour la location meublée de longue durée, les meublés de tourisme classés et les chambres d'hôtes. Depuis la loi Le Meur, les meublés de tourisme non classés sont limités à 15 000 € de recettes avec un abattement de 30 % seulement. Pour les revenus 2026 à 2028, la documentation fiscale officielle fixe le seuil à 83 600 € pour la location meublée d'habitation, les meublés classés et les chambres d'hôtes, et maintient 15 000 € pour les meublés de tourisme non classés.
Au régime réel, le loueur déduit ses charges réelles et peut amortir le bien (hors terrain) et le mobilier, ce qui permet souvent de réduire fortement, voire d'annuler, l'impôt sur les loyers pendant de nombreuses années. Depuis le 15 février 2025, les amortissements déduits sont toutefois réintégrés dans le calcul de la plus-value en cas de revente, sauf exceptions comme les résidences services pour étudiants ou seniors. La loi de finances pour 2026 n'a pas modifié ce régime.
En outre, le statut de loueur en meublé professionnel (LMP) s'applique lorsque les recettes annuelles dépassent 23 000 € et excèdent les autres revenus d'activité du foyer. Par ailleurs, les loueurs en meublé peuvent être redevables de la cotisation foncière des entreprises, dont ils sont exonérés lorsque leurs recettes annuelles ne dépassent pas 5 000 €.
Prélèvements sociaux : une différence à connaître
La loi de financement de la sécurité sociale pour 2026 a relevé la CSG sur certains revenus du capital. Selon l'administration fiscale, les revenus de la location nue restent soumis à 17,2 % de prélèvements sociaux, tandis que les revenus de la location meublée non professionnelle supportent désormais 18,6 %. Les plus-values immobilières restent soumises à 17,2 %. Ce point modifie donc légèrement la comparaison entre location nue et meublée.
La plus-value à la revente
En cas de revente d'un bien locatif, la plus-value des particuliers est imposée à 19 % au titre de l'impôt sur le revenu, plus 17,2 % de prélèvements sociaux, après des abattements pour durée de détention. Ainsi, l'exonération est totale au bout de 22 ans pour l'impôt sur le revenu et de 30 ans pour les prélèvements sociaux. Une surtaxe s'applique aux plus-values imposables supérieures à 50 000 €.
Les dispositifs encore ouverts en 2026
D'abord, le dispositif Pinel a pris fin le 31 décembre 2024. Le Denormandie, qui concerne l'ancien rénové dans certaines communes, reste ouvert jusqu'au 31 décembre 2027 ; l'éligibilité d'Ajaccio doit être vérifiée au cas par cas. Loc'Avantages, qui accorde une réduction d'impôt en contrepartie d'un loyer modéré, est prolongé jusqu'au 31 décembre 2027.
Le nouveau dispositif « Jeanbrun »
Enfin, la loi de finances pour 2026 a créé un nouveau dispositif d'amortissement en location nue, souvent appelé « dispositif Jeanbrun » ou statut du bailleur privé. Il vise les appartements situés dans des immeubles collectifs, neufs ou anciens avec des travaux représentant au moins 30 % du prix, loués nus pendant neuf ans à titre de résidence principale. L'amortissement annuel varie selon le niveau de loyer pratiqué (intermédiaire, social ou très social) et le type de bien, avec des plafonds annuels de 8 000 € à 12 000 €. Ses conditions détaillées, notamment les plafonds de loyers et de ressources, doivent être vérifiées avec un professionnel avant tout engagement.
| Régime | Conditions | Avantage principal | Limite principale |
|---|---|---|---|
| Micro-foncier | Location nue, revenus fonciers jusqu'à 15 000 € | Abattement de 30 %, déclaration simple | Charges réelles non déductibles |
| Location nue, régime réel | De droit au-delà de 15 000 €, ou sur option | Déduction des charges, déficit foncier jusqu'à 10 700 € (21 400 € pour certains travaux énergétiques) | Obligation de location maintenue, comptabilité des charges |
| LMNP micro-BIC | Meublé longue durée ou classé : 77 700 € (revenus 2025), 83 600 € (revenus 2026) | Abattement de 50 % | Meublé de tourisme non classé : 15 000 € et 30 % |
| LMNP régime réel | Sur option ou au-delà des seuils | Amortissement du bien et du mobilier | Amortissements réintégrés dans la plus-value depuis le 15/02/2025 |
| Dispositif « Jeanbrun » | Appartement en immeuble collectif, neuf ou ancien rénové, location nue 9 ans | Amortissement plafonné de 8 000 à 12 000 € par an | Loyers plafonnés, conditions à vérifier |
| Loc'Avantages | Location nue à loyer modéré, convention avec l'Anah, jusqu'au 31/12/2027 | Réduction d'impôt selon le niveau de loyer | Loyer et ressources du locataire plafonnés |
Sources : impots.gouv.fr, BOFiP (barème BOI-BAREME-000044), service-public.gouv.fr, notaires.fr, presse spécialisée. Règles en vigueur en octobre 2026, à vérifier avec un professionnel selon votre situation.
Illustration : l'impôt sur le scénario central
Pour mesurer l'enjeu, reprenons les loyers encaissés du scénario central, soit 8 525 € par an, pour un foyer imposé dans une tranche marginale hypothétique de 30 %. Ce calcul simplifié n'a qu'une valeur d'illustration : il ne remplace pas une étude fiscale personnalisée.
En location nue au micro-foncier, le revenu imposable correspond à 70 % des loyers, soit environ 5 968 €. Avec 30 % d'impôt sur le revenu et 17,2 % de prélèvements sociaux, l'imposition atteint près de 2 817 € par an. Au régime réel, en revanche, les intérêts d'emprunt (environ 8 225 € la première année) et les charges (2 864 €) dépassent les loyers. Le résultat foncier est donc déficitaire et aucun impôt n'est dû sur ces loyers. Toutefois, la part du déficit qui provient des intérêts ne s'impute pas sur le revenu global : elle se reporte sur les revenus fonciers des années suivantes.
En location meublée au micro-BIC, l'abattement de 50 % ramène le revenu imposable à environ 4 263 €, soit près de 2 072 € d'impôt et de prélèvements sociaux à 18,6 %, à loyer identique. Au régime réel, enfin, les intérêts, les charges et les amortissements permettent en général de ne pas payer d'impôt sur ces loyers pendant de nombreuses années. Ces écarts expliquent pourquoi le choix du régime doit être étudié avant l'achat, avec un expert-comptable ou un conseiller en gestion de patrimoine.
La taxe foncière, un coût à ne pas sous-estimer
Quel que soit le régime, la taxe foncière reste à la charge du propriétaire. À Ajaccio, le taux communal est passé de 30,65 % en 2025 à 36,47 % en 2026, première hausse depuis 2014. Demandez toujours le dernier avis de taxe foncière du bien avant de signer, et intégrez-le dans votre calcul de rendement.
9. Comment financer son investissement locatif ?
Selon l'Observatoire Crédit Logement/CSA, le taux moyen des crédits immobiliers s'établissait à 3,40 % hors assurance en septembre 2026, pour une durée moyenne de 21 ans. Pour le quatrième trimestre 2026, le taux d'usure des prêts à taux fixe de 20 ans et plus est fixé à 5,40 %. Toutefois, ces repères évoluent régulièrement : seule une offre de prêt fait foi.
Pour un investissement locatif, les banques examinent notamment votre taux d'endettement en tenant compte d'une partie des loyers futurs, votre reste à vivre et votre apport. Par ailleurs, un apport couvrant au moins les frais d'acquisition est généralement attendu. Le choix de la durée est un arbitrage : une durée longue réduit la mensualité et améliore le cash-flow, mais augmente le coût total du crédit. Les intérêts d'emprunt sont déductibles au régime réel, en location nue comme en meublée, ce qui atténue leur poids.
Côté frais d'acquisition, les droits de mutation fixés par la Collectivité de Corse s'élèvent à 5 % depuis la majoration votée en 2025. Les primo-accédants en sont exonérés pour la hausse, mais un investisseur qui achète un bien locatif n'est en principe pas concerné par cette exonération, réservée à l'achat de la résidence principale. Votre notaire pourra vous chiffrer précisément les frais.
Les étapes d'un projet bien préparé
Un investissement locatif réussi suit généralement un ordre logique. Voici les étapes que nous recommandons de respecter :
- Définir votre objectif : revenu complémentaire, constitution d'un patrimoine, préparation de la retraite ou réduction d'impôt. Cet objectif orientera tous les choix suivants.
- Mesurer votre capacité de financement : rencontrez votre banque ou un courtier avant de chercher un bien, afin de connaître votre budget et l'effort mensuel acceptable.
- Choisir le type de bien et la clientèle visée : studio pour étudiants, deux-pièces pour jeunes actifs, trois-pièces familial.
- Sélectionner le quartier et comparer plusieurs biens avec la même méthode de calcul.
- Analyser les documents : diagnostics, procès-verbaux d'assemblée générale, règlement de copropriété, avis de taxe foncière.
- Établir une simulation complète, avec un scénario prudent, puis négocier le prix en conséquence.
- Choisir le régime fiscal et le mode de gestion avant la signature de l'acte authentique.
Cette démarche prend du temps, mais elle évite la plupart des mauvaises surprises. En particulier, la lecture des procès-verbaux d'assemblée générale révèle souvent des travaux à venir que l'annonce ne mentionne pas.
10. Quels risques faut-il anticiper avant d'investir ?
Tout investissement locatif comporte cependant des risques. Les identifier à l'avance permet donc de les réduire. Le premier est la vacance locative : un bien mal situé, mal présenté ou trop cher reste vide, et chaque mois sans loyer pèse lourdement sur le rendement. Ensuite, le deuxième risque est l'impayé, que l'on peut couvrir par une garantie des loyers impayés : c'est la différence entre les honoraires de gestion de STG Immobilier sans garantie (7,2 % TTC) et avec garantie (9,4 % TTC) pour les loyers inférieurs à 1 500 €.
Le troisième risque tient aux travaux : travaux de copropriété votés ou à venir, rénovation énergétique imposée par le calendrier du DPE. Depuis le 1er janvier 2025, les logements classés G ne peuvent plus être proposés en location sur un nouveau bail, et le calendrier prévoit l'extension de cette interdiction aux logements classés F en 2028, puis E en 2034. La réforme du calcul du DPE entrée en vigueur le 1er janvier 2026 a toutefois permis à certains logements chauffés à l'électricité de gagner une classe.
Viennent ensuite le risque réglementaire, en particulier pour la location saisonnière, le risque de taux si le financement est mal calibré, le risque de liquidité, car un bien immobilier ne se revend pas en quelques jours, et les risques naturels, à vérifier sur Géorisques, notamment l'inondation dans certains quartiers. Enfin, il n'existe aucune garantie d'évolution des prix : la valeur d'un bien peut baisser autant que monter.
Pour sécuriser votre achat, lisez nos articles sur les diagnostics immobiliers manquants ou erronés, sur le DPE en matière de baux d'habitation et sur l'acquisition d'un bien avec travaux à Ajaccio.
Comment réduire ces risques ?
La plupart de ces risques se maîtrisent par une préparation rigoureuse. Contre la vacance, le meilleur remède reste l'emplacement, complété par un logement propre, bien équipé et proposé à un loyer cohérent avec le marché. De même, contre les impayés, une sélection attentive des candidats et une garantie des loyers impayés apportent une double protection. Enfin, contre les mauvaises surprises techniques, l'analyse des diagnostics et des comptes de la copropriété est indispensable avant toute offre.
Par ailleurs, il est prudent de conserver une épargne de précaution, de l'ordre de plusieurs mois de mensualités, pour faire face à une vacance prolongée ou à des travaux imprévus. Enfin, une simulation établie avec des hypothèses prudentes permet de vérifier que le projet reste supportable même si tout ne se passe pas comme prévu.
11. Comment STG Immobilier peut accompagner votre investissement ?
STG Immobilier accompagne les investisseurs depuis ses agences d'Ajaccio et de Sagone. Nos conseillers vous aident à identifier les biens adaptés à votre budget et à votre stratégie, parmi nos appartements à vendre et nos maisons et villas, et à confronter vos hypothèses aux prix et aux loyers réellement pratiqués. Une fois le bien acquis, notre service de gestion locative à Ajaccio et Sagone peut prendre le relais. Nous ne délivrons pas de conseil fiscal : pour le choix de votre régime, rapprochez-vous d'un expert-comptable ou d'un conseiller en gestion de patrimoine.
Pour aller plus loin, consultez aussi nos conseils pour votre premier investissement immobilier et la page pourquoi confier la gestion locative à STG Immobilier.
Contactez STG Immobilier pour identifier un bien adapté à votre budget
Décrivez votre projet d'investissement : nous vous présentons les biens pertinents et vous aidons à évaluer leur potentiel locatif.
12. Faut-il investir dans l'immobilier locatif à Ajaccio en 2026 ?
Ajaccio réunit plusieurs atouts pour un investisseur : une majorité de ménages locataires, une demande de logement permanente, des équipements et des transports qui se modernisent, et un marché dont la valeur repose sur la rareté du foncier. En revanche, les prix élevés limitent le rendement brut à environ 3,8 % en moyenne, et le rendement net avant impôt se situe le plus souvent entre 1 et 3 % selon nos simulations. Avec un financement important, le cash-flow est généralement négatif.
Un investissement locatif à Ajaccio en 2026 relève donc davantage d'une stratégie patrimoniale de long terme que d'une recherche de revenus immédiats. Pour qu'un projet soit pertinent, quatre conditions doivent être réunies : un bien bien situé et en bon état, un loyer estimé avec prudence, un financement adapté à votre capacité d'effort et un régime fiscal choisi en connaissance de cause. La location saisonnière, désormais strictement encadrée, ne doit jamais constituer l'hypothèse de base d'un achat.
En définitive, chaque projet mérite une étude au cas par cas. Utilisez le simulateur pour tester vos hypothèses, puis confrontez-les aux biens réellement disponibles avec un professionnel du marché local.
13. FAQ sur l'investissement locatif à Ajaccio
Quel rendement locatif à Ajaccio en 2026 ?
Sur la base des estimations Meilleurs Agents (4 918 €/m² et 15,5 €/m²/mois pour les appartements), le rendement brut théorique est d'environ 3,78 %. Après frais, charges et vacance, le rendement net avant impôt se situe souvent autour de 1 à 3 % selon nos simulations.
Quel est le meilleur quartier pour investir à Ajaccio ?
Il n'y a pas de réponse unique. La Citadelle convient aux petites surfaces, le Casone et Pietralba aux locations familiales, Les Cannes, Les Salines et Mezzavia aux budgets plus contenus. Faute de loyers publics par quartier, le rendement doit être calculé bien par bien.
Studio ou T2 : que choisir pour investir ?
Le studio est plus cher au m² mais se loue aussi plus cher au m², avec une rotation plus forte. Le deux-pièces, en revanche, touche une clientèle plus large et plus stable. Le choix dépend du quartier, de la demande et de votre capacité de gestion.
Peut-on faire de la location saisonnière à Ajaccio ?
Oui, mais sous conditions. Depuis le 1er mai 2025, tout meublé de tourisme doit être enregistré et faire l'objet d'une autorisation préalable de changement d'usage. Une résidence principale ne peut être louée plus de 120 jours par an. Le règlement de copropriété et le DPE doivent aussi être vérifiés.
LMNP ou location nue en 2026 ?
La location meublée au régime réel reste souvent plus avantageuse grâce aux amortissements, mais ceux-ci sont réintégrés dans la plus-value depuis février 2025 et les prélèvements sociaux y sont de 18,6 % contre 17,2 % en location nue. La location nue permet le déficit foncier en cas de travaux. Le bon choix dépend de votre situation fiscale.
Quel est le seuil du micro-BIC en 2026 ?
Pour les revenus 2025 déclarés en 2026, le seuil est de 77 700 € (abattement de 50 %) pour la location meublée de longue durée et les meublés classés, et de 15 000 € (abattement de 30 %) pour les meublés de tourisme non classés. Pour les revenus 2026, le premier seuil passe à 83 600 €.
Faut-il un apport pour investir à Ajaccio ?
Les banques attendent en général un apport couvrant au moins les frais d'acquisition. Un apport plus important améliore les conditions du crédit et le cash-flow de l'opération.
Le cash-flow peut-il être positif à Ajaccio ?
Avec un financement total sur 20 ans aux taux actuels, nos trois scénarios aboutissent à un cash-flow négatif. Un cash-flow positif suppose en général un apport important, un prix d'achat négocié ou un loyer supérieur à la moyenne.
14. Sources et méthodologie
- Meilleurs Agents, prix immobilier à Ajaccio : estimations au 1er octobre 2026 (prix, loyers, quartiers, informations locales).
- PAP, prix au m² à Ajaccio : prix médians par typologie.
- Ville d'Ajaccio, régulation des meublés de tourisme.
- Corse Net Infos, biens communaux et résidence principale (juillet 2026).
- ANIL, nouvelles règles de la location touristique.
- impots.gouv.fr, régime des meublés de tourisme et prélèvements sociaux sur les revenus locatifs.
- BOFiP, barème des seuils micro-BIC.
- Service-Public.fr, dispositif Denormandie.
- Notaires de France, dispositif Jeanbrun.
- Corse Net Infos, taux de taxe foncière 2026.
- Assemblée de Corse, droits de mutation.
- Observatoire Crédit Logement/CSA, taux de septembre 2026 (relayé par MySweetImmo).
- Honoraires de gestion : barème publié sur la page gestion locative de STG Immobilier.
- Photographies : Adobe Stock, Wikimedia Commons et Unsplash (auteurs et licences cités dans les légendes lorsque requis).
Les estimations Meilleurs Agents ne constituent pas des prix de vente constatés. Les simulations reposent sur des hypothèses explicites et ne constituent ni une promesse de rendement, ni un conseil fiscal ou financier personnalisé.


Rejoignez la discussion